
Autobus d'occasion en Pologne : marques, âge et marché 2026
La Pologne, débouché pour les autobus d'occasion
La Pologne absorbe chaque année des milliers d'autobus d'occasion, et les données d'immatriculation de janvier-septembre 2026 montrent à quoi ressemble ce marché : quelles marques arrivent, quel âge ont les véhicules et comment une forte hausse des immatriculations d'autobus neufs change la donne. Cette analyse s'appuie sur le Registre central des véhicules (CEP), exploité par PZPM et JMK, et porte sur les premières immatriculations en Pologne d'autobus neufs comme d'occasion.
Le flux de bus d'occasion : 2.553 véhicules, dominés par les marques d'Europe occidentale
Les premières immatriculations de bus d'occasion en Pologne ont atteint 2.553 unités sur janvier à septembre 2026, contre 2.668 sur la même période de 2025, soit une variation de -4,3 %. Il s'agit de véhicules déjà immatriculés dans un autre pays qui entrent pour la première fois dans le registre polonais. Le fichier ne précise pas de quel pays ils viennent.
Iveco domine le segment de l'occasion avec 777 immatriculations, soit 30,4 % de l'ensemble des bus d'occasion immatriculés. Mercedes-Benz suit avec 732 immatriculations (28,7 %). Setra comptabilise 228 unités (8,9 %), MAN 136 (5,3 %). Van Hool, avec 66 immatriculations (2,6 %), affiche la plus forte croissance annuelle parmi les marques identifiées, à +22,2 %. SOR, à l'inverse, enregistre une chute marquée de -49,4 %, à 78 immatriculations (3,1 %).
Tableau 1 — Premières immatriculations de bus d'occasion en Pologne, par marque, janvier à septembre 2026
Marque | Janvier-Septembre 2026 | Part | Janvier-Septembre 2025 | Variation |
|---|---|---|---|---|
Iveco | 777 | 30,4 % | 781 | -0,5 % |
Mercedes-Benz | 732 | 28,7 % | 723 | +1,2 % |
Setra | 228 | 8,9 % | 255 | -10,6 % |
MAN | 136 | 5,3 % | 148 | -8,1 % |
SOR | 78 | 3,1 % | 154 | -49,4 % |
Van Hool | 66 | 2,6 % | 54 | +22,2 % |
Autres marques | 536 | 21,0 % | 553 | -3,1 % |
Total | 2.553 | 100,0 % | 2.668 | -4,3 % |
_Source : PZPM et JMK, analyse du Registre central des véhicules (CEP), fichier PZPM_JMK_CEP_AUTOBUSY_09_2026.xlsx. Parts et variations calculées par Fleequid à partir des effectifs._
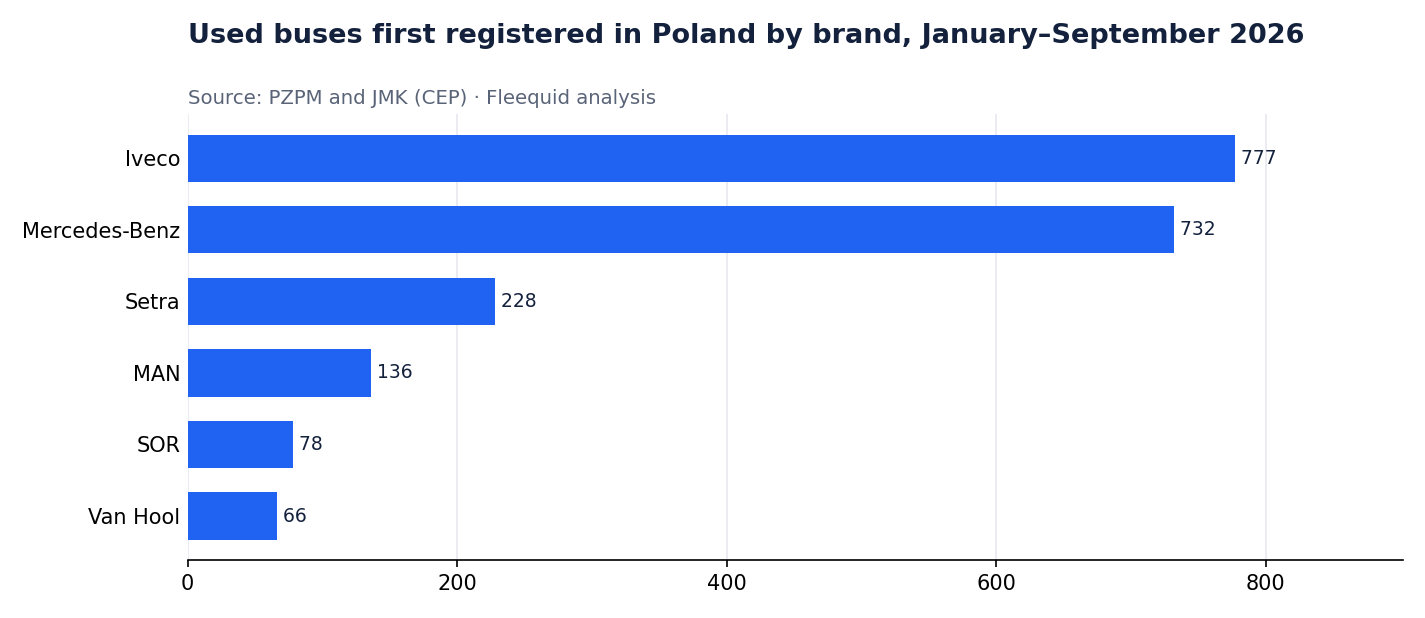
Le haut du classement est très concentré : Iveco et Mercedes-Benz représentent ensemble 59,1 % des immatriculations d'occasion (1.509 sur 2.553). Ce sont parmi les marques les plus répandues dans les flottes européennes de bus et d'autocars, ce qui est la lecture la plus plausible de ce classement ; les données de PZPM n'enregistrent toutefois pas la provenance des véhicules.
Pour les négociants et les opérateurs qui cherchent du stock d'occasion, le classement par marque montre ce que le marché polonais absorbe. Iveco et Mercedes-Benz restent stables par rapport à 2025 (-0,5 % et +1,2 %) : la demande pour ces deux marques ne faiblit pas. Setra (-10,6 %) et MAN (-8,1 %) reculent, et SOR est presque divisé par deux (-49,4 %).
Profil d'âge : un parc qui puise dans une large fenêtre de production
La structure d'âge des importations d'occasion est aussi éclairante que la répartition par marque. L'année de fabrication la plus fréquente parmi les bus d'occasion immatriculés est 2016, avec 244 véhicules (9,6 % du total occasion). La deuxième est 2009, avec 232 immatriculations (9,1 %), suivie de 2015 avec 211 unités (8,3 %), 2014 avec 205 (8,0 %) et 2013 avec 197 (7,7 %).
Tableau 2 — Premières immatriculations de bus d'occasion en Pologne, par année de fabrication, janvier à septembre 2026
Année de fabrication | Bus | Part |
|---|---|---|
2026 | 49 | 1,9 % |
2020 | 68 | 2,7 % |
2019 | 103 | 4,0 % |
2018 | 108 | 4,2 % |
2017 | 149 | 5,8 % |
2016 | 244 | 9,6 % |
2015 | 211 | 8,3 % |
2014 | 205 | 8,0 % |
2013 | 197 | 7,7 % |
2012 | 157 | 6,1 % |
2011 | 189 | 7,4 % |
2010 | 175 | 6,9 % |
2009 | 232 | 9,1 % |
2008 | 184 | 7,2 % |
2007 | 77 | 3,0 % |
Autres années | 205 | 8,0 % |
Total | 2.553 | 100,0 % |
_Source : PZPM et JMK, analyse du Registre central des véhicules (CEP), fichier PZPM_JMK_CEP_AUTOBUSY_09_2026.xlsx. Parts et variations calculées par Fleequid à partir des effectifs._
Au moins 1.871 des 2.553 bus d'occasion, soit au moins 73,3 %, ont été fabriqués en 2016 ou avant. Les 205 autres véhicules (8,0 %) sont regroupés par PZPM sous « autres années », celles que le fichier ne détaille pas une à une : ils peuvent être plus récents, de 2021 à 2025, ou antérieurs à 2007, si bien que la part des véhicules construits en 2016 ou avant pourrait être encore plus élevée. En seulement neuf mois, les immatriculations couvrent près de vingt ans de production.
Cela a des implications directes pour les opérateurs. Les véhicules qui entrent en service en Pologne vont des modèles relativement récents à des unités ayant déjà connu deux cycles de flotte ou plus à l'étranger. Cette coexistence de générations différentes dans une même cohorte d'immatriculation reflète la diversité des opérateurs polonais : autorités municipales, transporteurs régionaux, prestataires de transport scolaire et entreprises privées de cars participent tous au marché de l'occasion, chacun avec des tolérances d'âge et des contraintes budgétaires différentes.
Pour les vendeurs, les données d'âge laissent penser que les acheteurs polonais n'appliquent pas de seuil d'âge unique. Des véhicules d'années de fabrication très différentes trouvent preneur ici ; si la tendance se confirme dans les prochains mois, l'éventail des sorties de flotte que l'on peut proposer sur ce marché s'élargit.
Segments : l'interurbain et le car portent la demande d'occasion, le bus urbain passe au neuf
La répartition par segment montre clairement que bus d'occasion et bus neufs jouent des rôles structurellement différents sur le marché polonais.
Tableau 3 — Premières immatriculations en Pologne par segment, bus neufs et d'occasion, janvier à septembre 2026
Segment | Neufs 2026 | Neufs 2025 | Occasion 2026 | Occasion 2025 |
|---|---|---|---|---|
Minibus (moins de 8 t) | 1.024 | 968 | 647 | 664 |
Bus urbain | 1.537 | 334 | 264 | 247 |
Bus interurbain | 234 | 151 | 899 | 968 |
Bus scolaire | 1 | 3 | 2 | 5 |
Car | 308 | 386 | 650 | 684 |
Autres | 3 | 1 | 91 | 100 |
Total | 3.107 | 1.843 | 2.553 | 2.668 |
_Source : PZPM et JMK, analyse du Registre central des véhicules (CEP), fichier PZPM_JMK_CEP_AUTOBUSY_09_2026.xlsx. Parts et variations calculées par Fleequid à partir des effectifs. Minibus : poids total en charge inférieur à 8 tonnes ; les autres segments sont à 8 tonnes et plus._
Dans le segment interurbain, les immatriculations d'occasion s'élèvent à 899 contre 234 neufs, ce qui fait des véhicules d'occasion la principale source d'approvisionnement. Le segment des cars présente un schéma similaire : 650 occasion contre 308 neufs. Ces deux segments concentrent la plus grande part des immatriculations d'occasion, et ils sont peuplés essentiellement d'Iveco, Mercedes-Benz, Setra et MAN issus des flottes de longue distance et régionales d'Europe occidentale.
Le segment urbain raconte une tout autre histoire : 1.537 neufs contre seulement 264 d'occasion, alors que les neufs étaient 334 sur la même période de 2025. L'explication la plus probable tient aux marchés publics cofinancés par des fonds européens, qui exigent en général des véhicules neufs, souvent à faibles ou zéro émissions ; le fichier de PZPM n'en donne pas la raison. Les bus urbains d'occasion arrivent sur le marché en petit nombre au regard de ces livraisons de neufs.
Le segment des minibus (moins de 8 tonnes) est relativement équilibré, avec 1.024 neufs et 647 occasion. Cars et bus interurbains restent les segments où l'occasion demeure structurellement incontournable, et ce sont précisément eux que dominent les marques d'Europe occidentale.
Neufs : une forte progression tirée par les bus urbains et Solaris
Les immatriculations de bus neufs en Pologne ont atteint 3.107 unités sur janvier à septembre 2026, soit une hausse de +68,6 % par rapport aux 1.843 de la même période de 2025. C'est le chiffre le plus important de l'ensemble du jeu de données pour évaluer l'avenir des importations d'occasion.
Tableau 4 — Bus neufs immatriculés en Pologne, par marque, janvier à septembre 2026
Marque | Janvier-Septembre 2026 | Part | Janvier-Septembre 2025 | Variation |
|---|---|---|---|---|
Mercedes-Benz | 910 | 29,3 % | 768 | +18,5 % |
Solaris | 820 | 26,4 % | 142 | +477,5 % |
Iveco | 254 | 8,2 % | 194 | +30,9 % |
MAN | 217 | 7,0 % | 217 | +0,0 % |
Ford | 198 | 6,4 % | 157 | +26,1 % |
Autres marques | 708 | 22,8 % | — | non comparable |
Total | 3.107 | 100,0 % | 1.843 | +68,6 % |
_Source : PZPM et JMK, analyse du Registre central des véhicules (CEP), fichier PZPM_JMK_CEP_AUTOBUSY_09_2026.xlsx. Parts et variations calculées par Fleequid à partir des effectifs. PZPM : les effectifs par marque incluent des châssis carrossés qui peuvent également être immatriculés sous une autre désignation._
Mercedes-Benz domine les immatriculations de neufs avec 910 unités (29,3 % des bus neufs), en hausse de +18,5 % sur un an. Le mouvement le plus saisissant est celui de Solaris : 820 Solaris neufs ont été immatriculés sur janvier à septembre 2026 (26,4 % des bus neufs), contre 142 sur la même période de 2025, soit une variation de +477,5 %. Solaris est un constructeur polonais et un fournisseur régulier des réseaux municipaux : ce bond tient plus probablement à de grands appels d'offres publics qu'à un changement soudain des préférences des opérateurs, même si les données ne le disent pas. Les immatriculations d'Iveco neufs atteignent 254 (8,2 %), MAN 217 (7,0 %) et Ford 198 (6,4 %).
La poussée des neufs est concentrée dans le segment des bus urbains, qui passe de 334 immatriculations neuves sur janvier à septembre 2025 à 1.537 sur janvier à septembre 2026. C'est là que les fonds structurels et de cohésion européens, combinés aux cofinancements nationaux pour les transports publics urbains, produisent des sauts visibles en l'espace d'une seule année. Les véhicules remplacés par ces nouvelles livraisons arriveront tôt ou tard sur le marché secondaire, renforçant à terme l'offre de bus urbains d'occasion dans la région.
Pour le marché de l'occasion, la hausse des neufs est un indicateur décalé de la disponibilité future, pas une contrainte immédiate sur l'offre actuelle. Les importations d'occasion d'aujourd'hui proviennent de cessions qui ont eu lieu plus tôt ; les véhicules livrés neufs aux opérateurs municipaux polonais appartiennent à un cycle ultérieur.
Ce que cela signifie pour le marché des autobus d'occasion
Les bus d'occasion représentaient 45,1 % de l'ensemble des bus immatriculés pour la première fois en Pologne sur janvier à septembre 2026 (2.553 occasion, 3.107 neufs). Cette part mérite d'être surveillée : si la croissance des immatriculations neuves se prolonge au-delà du cycle d'achat actuel, elle réduira progressivement le poids relatif des importations d'occasion dans les additions totales au parc. Pour l'heure, les deux canaux coexistent parce qu'ils servent des segments distincts, les neufs étant concentrés dans les transports urbains et l'occasion dominant en interurbain et en car.
La hiérarchie des marques dans l'occasion, avec Iveco à 30,4 % et Mercedes-Benz à 28,7 %, est un signal de demande pour qui vend ces deux marques : toutes deux se maintiennent par rapport à 2025. Setra et MAN ont des parts plus modestes et reculent toutes deux (-10,6 % et -8,1 %). Van Hool progresse de 22,2 % à 66 unités, un chiffre à suivre pour les vendeurs de cette marque.
Le profil d'âge, avec au moins 73,3 % des importations d'occasion fabriquées en 2016 ou avant, montre que les acheteurs polonais ne se limitent pas aux millésimes récents. L'infrastructure de transaction transfrontalière de Fleequid sert précisément ce flux, en connectant les vendeurs d'Europe occidentale aux acheteurs professionnels polonais sur l'ensemble de la plage d'âge que les données révèlent.
Limites
Cette étude porte uniquement sur les premières immatriculations en Pologne : elle ne dit pas de quels pays viennent les autobus d'occasion. Les données ne distinguent pas les véhicules importés pour une mise en service immédiate de ceux achetés pour la revente ou pour les pièces. Irizar figure dans le fichier de PZPM sur une ligne à part, hors classement (10 autobus neufs en 2026, 11 en 2025), et n'est pas analysée ici comme marque. La catégorie « autres marques » des neufs regroupe des marques différentes sur les deux périodes et n'est donc pas comparée d'une année sur l'autre. Dans le tableau de l'âge, 205 autobus d'occasion figurent sous « autres années », celles que PZPM ne détaille pas une à une : leur année de fabrication existe mais n'est pas indiquée, la part des véhicules construits en 2016 ou avant est donc un minimum. L'immatriculation indique le moment où un véhicule entre dans le registre polonais, pas celui où il quitte une flotte étrangère ou passe la frontière.
Méthode et sources
Source : PZPM et JMK, analyse du Registre central des véhicules (CEP), fichier PZPM_JMK_CEP_AUTOBUSY_09_2026.xlsx. Parts et variations calculées par Fleequid à partir des effectifs. Premières immatriculations en Pologne de bus neufs et de bus d'occasion (véhicules précédemment immatriculés à l'étranger), janvier à septembre 2026 comparés à janvier à septembre 2025. Marché polonais uniquement : les données ne renseignent pas sur les autres pays.
Setra S415 2016 d'occasion: 49 places, Euro 6, 756 230 km
Setra S415 2016 d'occasion avec 756.230 km inspecté par les techniciens Fleequid: 150+ points de contrôle, 80+ photos et vidéos. Boîte auto, Euro6, 49 places. Découvrez les résultats réels.
Opel Vivaro 2015 d'occasion: 8 places, Euro 6, 345 338 km
Opel Vivaro 2015 d'occasion, 345.338 km, Euro 6, 8 places, boîte manuelle. Ce que le TrustReport Fleequid révèle sur ce minibus compact. Consultez la fiche complète.